병원비가 수십만 엔 나왔을 때 — 고액요양비 제도와 2026년 8월 개정 정리
- 1진료 시 마이나 보험증 제시
- 2창구에서는 월 한도액까지만 지불
- 32만 1천 엔 이상 영수증끼리 합산
- 4약 2개월 후 신청서 도착
- 5신청서 반송 후 세대주 계좌 입금
맹장 수술로 일주일 입원했더니 계산서에 총 의료비 100만 엔이 찍혀 있습니다. 3할 부담이면 30만 엔이죠. 처음 겪으면 꽤 당황스럽습니다. 하지만 결론부터 말씀드리면 실제로 부담하는 금액은 9만 엔대에서 멈춥니다. 일본의 공적 의료보험에는 한 달 자기부담에 상한을 두는 고액요양비 제도가 있기 때문입니다. 국적과 상관없이 국민건강보험이나 직장 건강보험에 가입되어 있으면 똑같이 적용됩니다.
이 글에서 다루는 용어
高額療養費こうがくりょうようひ고액요양비
한 달(1일〜말일) 동안 병원·약국 창구에서 낸 금액이 상한을 넘으면, 넘은 부분을 돌려주는 제도입니다.
自己負担限度額じこふたんげんどがく자기부담 한도액
소득 구분별로 정해진 월 부담 상한입니다. 이 금액까지만 본인이 부담합니다.
多数回該当たすうかいがいとう다수회 해당
최근 12개월 동안 고액요양비를 3번 이상 받으면, 4번째부터는 한도액이 더 낮아지는 구조입니다.
限度額適用認定証げんどがくてきようにんていしょう한도액 적용 인정증
창구에서 낼 돈을 처음부터 한도액까지로 줄여 주는 증명서입니다. 마이나 보험증을 쓰면 없어도 됩니다.
賦課基準額ふかきじゅんがく부과 기준액
국민건강보험의 소득 구분에 쓰는 금액입니다. 전년도 총소득에서 기초공제 43만 엔을 뺀 값이며, 세대원 전체를 합산합니다.
내 한도액은 얼마일까 — 2026년 8월부터 바뀐 표
한도액은 나이와 소득에 따라 다릅니다. 국민건강보험에 가입한 69세 이하라면, 세대의 부과 기준액(전년도 총소득 − 43만 엔을 세대원끼리 합한 값)으로 구분이 정해집니다. 개인사업자라면 청색신고 특별공제까지 뺀 사업소득을 기준으로 보시면 됩니다.
이 표는 2026년 8월 진료분부터 적용됩니다. 개정 전보다 월 한도액이 조금씩 올랐고, 아래 표 맨 오른쪽의 연간 상한이 새로 생겼습니다.
| 소득 구분 · 부과 기준액 | 월 한도액 · 연 3회째까지 | 4회째부터 | 연간 상한 · 8월〜다음 해 7월 |
|---|---|---|---|
| ア · 901만 엔 초과 | 270,300엔 + 총의료비 중 901,000엔 초과분의 1% | 140,100엔 | 168만 엔 |
| イ · 600만 엔 초과〜901만 엔 이하 | 179,100엔 + 총의료비 중 597,000엔 초과분의 1% | 93,000엔 | 110만 엔 |
| ウ · 210만 엔 초과〜600만 엔 이하 | 85,800엔 + 총의료비 중 286,000엔 초과분의 1% | 44,400엔 | 53만 엔 |
| エ · 210만 엔 이하 | 61,500엔 | 44,400엔 | 53만 엔 · 일부 세대는 41만 엔 |
| オ · 주민세 비과세 세대 | 36,900엔 | 24,600엔 | 29만 엔 |
※70〜74세는 별도의 표가 적용됩니다. 직장 건강보험(協会けんぽ·건강보험조합)도 구분 금액은 같지만, 소득 구분은 표준보수월액으로 정해집니다.
실제로 계산해 보면
서두의 예시처럼 구분 ウ인 분이 한 병원에서 총의료비 100만 엔짜리 진료를 받았다고 가정해 보겠습니다.
- 1창구 3할 부담 300,000엔
- 2한도액 85,800엔 + (1,000,000엔 − 286,000엔) × 1% = 92,940엔
- 3300,000엔 − 92,940엔 = 고액요양비로 환급
개정 전 · 2026년 7월까지와 비교하면?
같은 진료라도 개정 후에는 본인 부담이 5,510엔 늘어난 셈입니다.
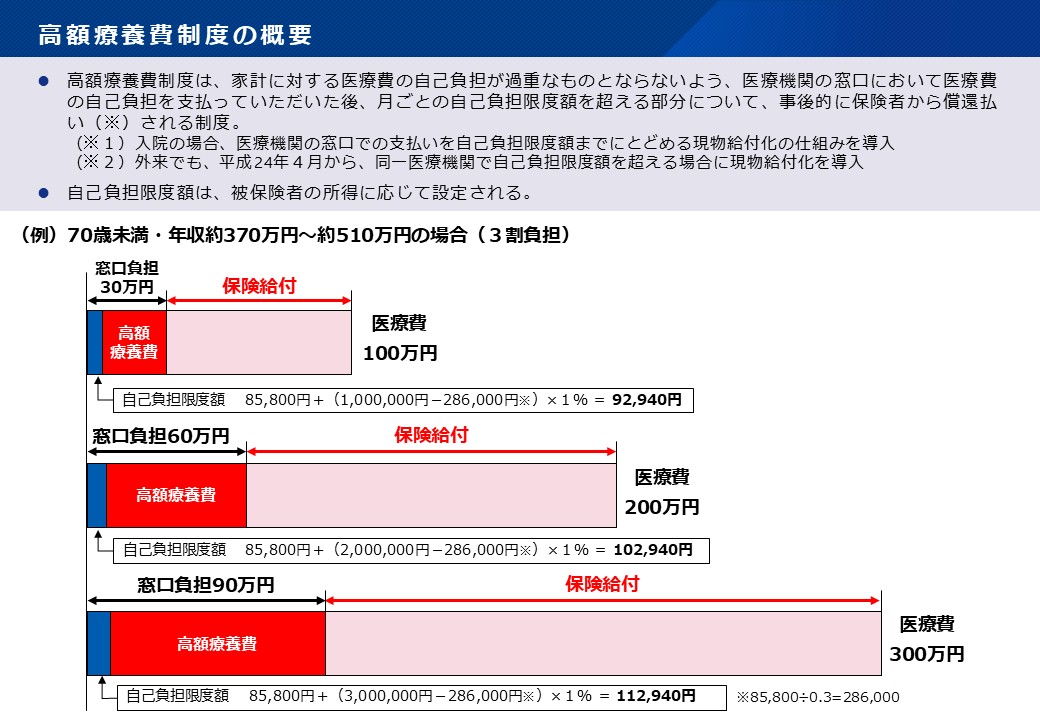
※도해의 예시는 연수입 기준(직장 건강보험 표현)으로 표시되어 있습니다. 국민건강보험은 위 표처럼 부과 기준액(총소득 − 43만 엔)으로 구분하지만, 같은 구분이라면 계산식은 똑같습니다.
계산할 때는 단위를 꼭 알아두셔야 합니다. 의료비는 한 달(1일〜말일), 한 사람, 한 의료기관 단위로 묶습니다. 같은 병원이라도 입원과 외래, 의과와 치과는 각각 따로 계산합니다. 입원 중 식사비, 차액 침대비(1인실 비용 등), 보험이 안 되는 진료는 처음부터 대상에서 빠집니다. 그래서 “20일에 입원해 다음 달 10일에 퇴원”하면 월이 둘로 갈려서 상한에 못 미치는 경우가 생깁니다. 일정을 조정할 수 있는 수술이라면 이 점을 염두에 두면 좋습니다.가족 의료비는 합칠 수 있습니다
69세 이하는 같은 달에 2만 1천 엔 이상 낸 영수증끼리 세대 단위로 합산할 수 있습니다. 예를 들어 제가 A병원에 3만 엔, 아이가 B병원에 5만 엔을 냈다면 두 금액을 더해 세대의 한도액과 비교합니다. 반대로 2만 1천 엔에 못 미친 진료는 몇 건이 있어도 합산 대상이 아닙니다. 그리고 원외 처방 약국에서 낸 약값은 처방전을 발행한 병원 금액에 더해서 판단합니다.
새로 생긴 ’연간 상한’은 누구에게 유리한가
이번 개정에서 가장 큰 변화입니다. 지금까지는 매달 한도액에 못 미치면 아무리 오래 다녀도 돌려받을 수 없었습니다. 2026년 8월부터는 8월〜다음 해 7월까지의 1년 동안 낸 부담액이 연간 상한(구분 ウ·エ는 53만 엔)을 넘으면, 넘은 금액을 보험자가 돌려줍니다. 항암치료나 투석처럼 한 달에 수만 엔씩 꾸준히 나가는 분에게는 이 연간 상한이 안전망이 되어 줍니다.
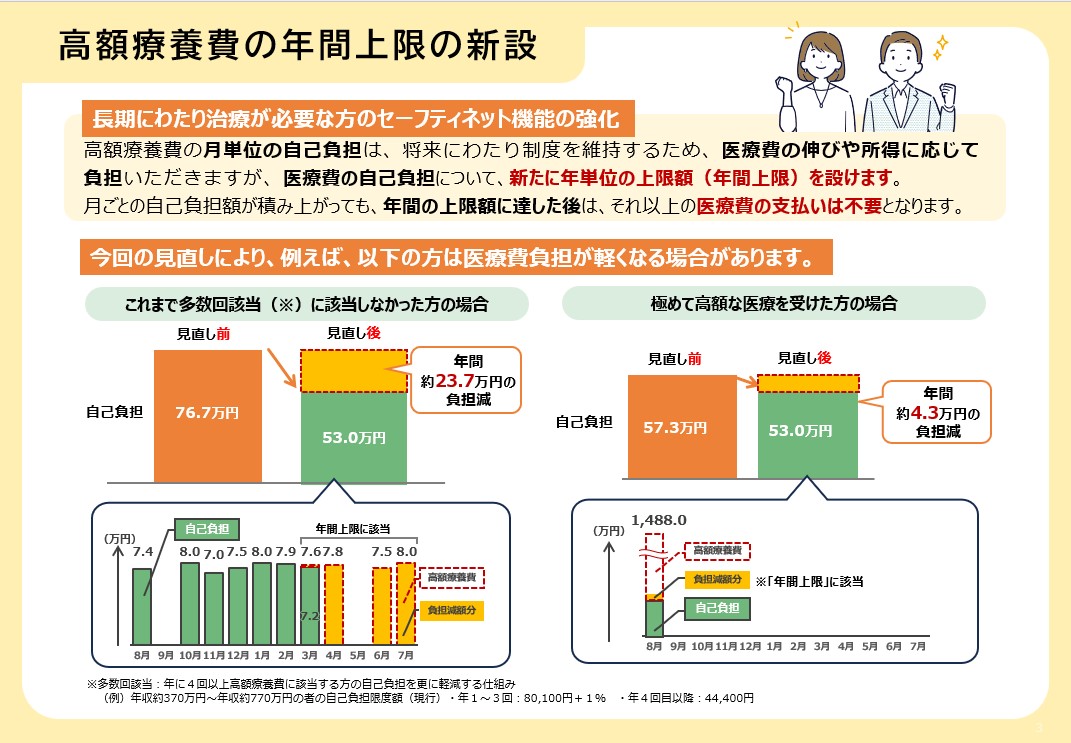
※위 예시는 매달 7만〜8만 엔씩 부담해 월 한도에도, 다수회 해당에도 걸리지 않던 분입니다. 개정 후에는 연간 상한 53만 엔에 도달한 뒤의 부담이 없어져 약 23.7만 엔이 줄어듭니다. 도해 아래쪽의 80,100엔은 개정 전 금액입니다.
또 한 가지 알아두실 점이 있습니다. 2027년 8월에는 소득 구분이 더 세분화될 예정입니다. 현재 공표된 것은 개요 단계이므로, 확정되면 이 글도 갱신하겠습니다.
창구 부담을 처음부터 줄이는 법 — 마이나 보험증
고액요양비는 원칙적으로 일단 3할을 다 내고 나중에 돌려받는 구조입니다. 30만 엔을 먼저 내기 부담스럽다면 병원 접수에서 마이나 보험증(마이넘버카드를 건강보험증으로 등록한 것)을 카드 리더기에 읽히면 됩니다. 그러면 창구에서도 한도액까지만 냅니다. 마이나 보험증을 쓰지 않는 분은 구청 보험연금과에서 한도액 적용 인정증을 미리 신청해 두면 같은 효과가 있습니다.
요코하마시 국민건강보험의 경우, 고액요양비에 해당하는 세대에는 진료월로부터 2개월 후 20일 무렵 구청에서 신청서를 우편으로 보냅니다. 필요한 내용을 적어 반송하면 대략 1〜2개월 뒤 입금됩니다. 신청서가 오지 않는다고 생각되면 직접 구청에 문의해 보세요. 영수증은 신청이 끝날 때까지 버리지 마시고요.
외국인이 특히 조심할 점 — 소득 신고를 안 하면 최고 구분
소득 신고가 없으면 최고 구분 ア가 적용될 수 있습니다
국민건강보험의 소득 구분은 주민세 신고 자료로 판정합니다. 일본에 막 온 첫해이거나, 소득이 없어서 아무 신고도 하지 않았다면 소득을 확인할 수 없어 소득 신고가 없는 세대는 상위 소득자로 취급하는 지자체가 있습니다.
소득이 0엔이라도 구청에 주민세 신고(간이 신고)를 해 두어야 올바른 한도액과 보험료 경감(7·5·2할)이 적용됩니다.
한 가지 더 있습니다. 확정신고 때 의료비공제를 받는다면, 고액요양비로 돌려받은 금액은 ’보전된 금액’으로 보고 낸 의료비에서 빼야 합니다. 환급 결정이 신고 시점까지 나지 않았다면 예상 금액으로 빼 두면 됩니다.
출처(참고 및 공적·공개 자료)厚生労働省「高額療養費制度を利用される皆さまへ」, 港区「令和8年8月から高額療養費の自己負担限度額が変わります」, 新宿区「高額療養費」, 横浜市「国民健康保険では、高額療養費の申請はどうすればいいですか」, 福岡市「高額療養費・限度額適用認定証」, 津市「国保だより」 등.
※이 글은 일반적인 정보 제공을 목적으로 하며, 개별 세무/법률 상담은 세무사·행정서사 등 전문가 또는 관할 기관에 확인하시기 바랍니다.
