NISA 연간 한도, 다 못 쓰면 내년으로 이월될까? 연말 주문 시 주의점
- 1주문 신청 — 申込日
- 2가격 확정 — 約定日
- 3대금 결제·입고 — 受渡日
- 4受渡日이 속한 해의 枠을 사용
일본에서 개인사업을 하다 보면 소득이 들쭉날쭉해서 NISA 투자금도 상반기에 몰아넣거나 연말에 몰아서 채우는 경우가 많습니다. 수입이 가을에 몰린 해에는 “남은 한도를 연말에 한꺼번에 채워볼까” 하고 계산기를 두드리게 되는데요. 결론부터 말하면 남은 연간 한도는 내년으로 넘어가지 않고, 올해 분으로 인정받으려면 주문일이 아니라 受渡日(대금 결제일)이 12월 안에 들어와야 합니다.
이 글에서 다루는 용어
つみたて投資枠つみたてとうしわく적립투자 한도
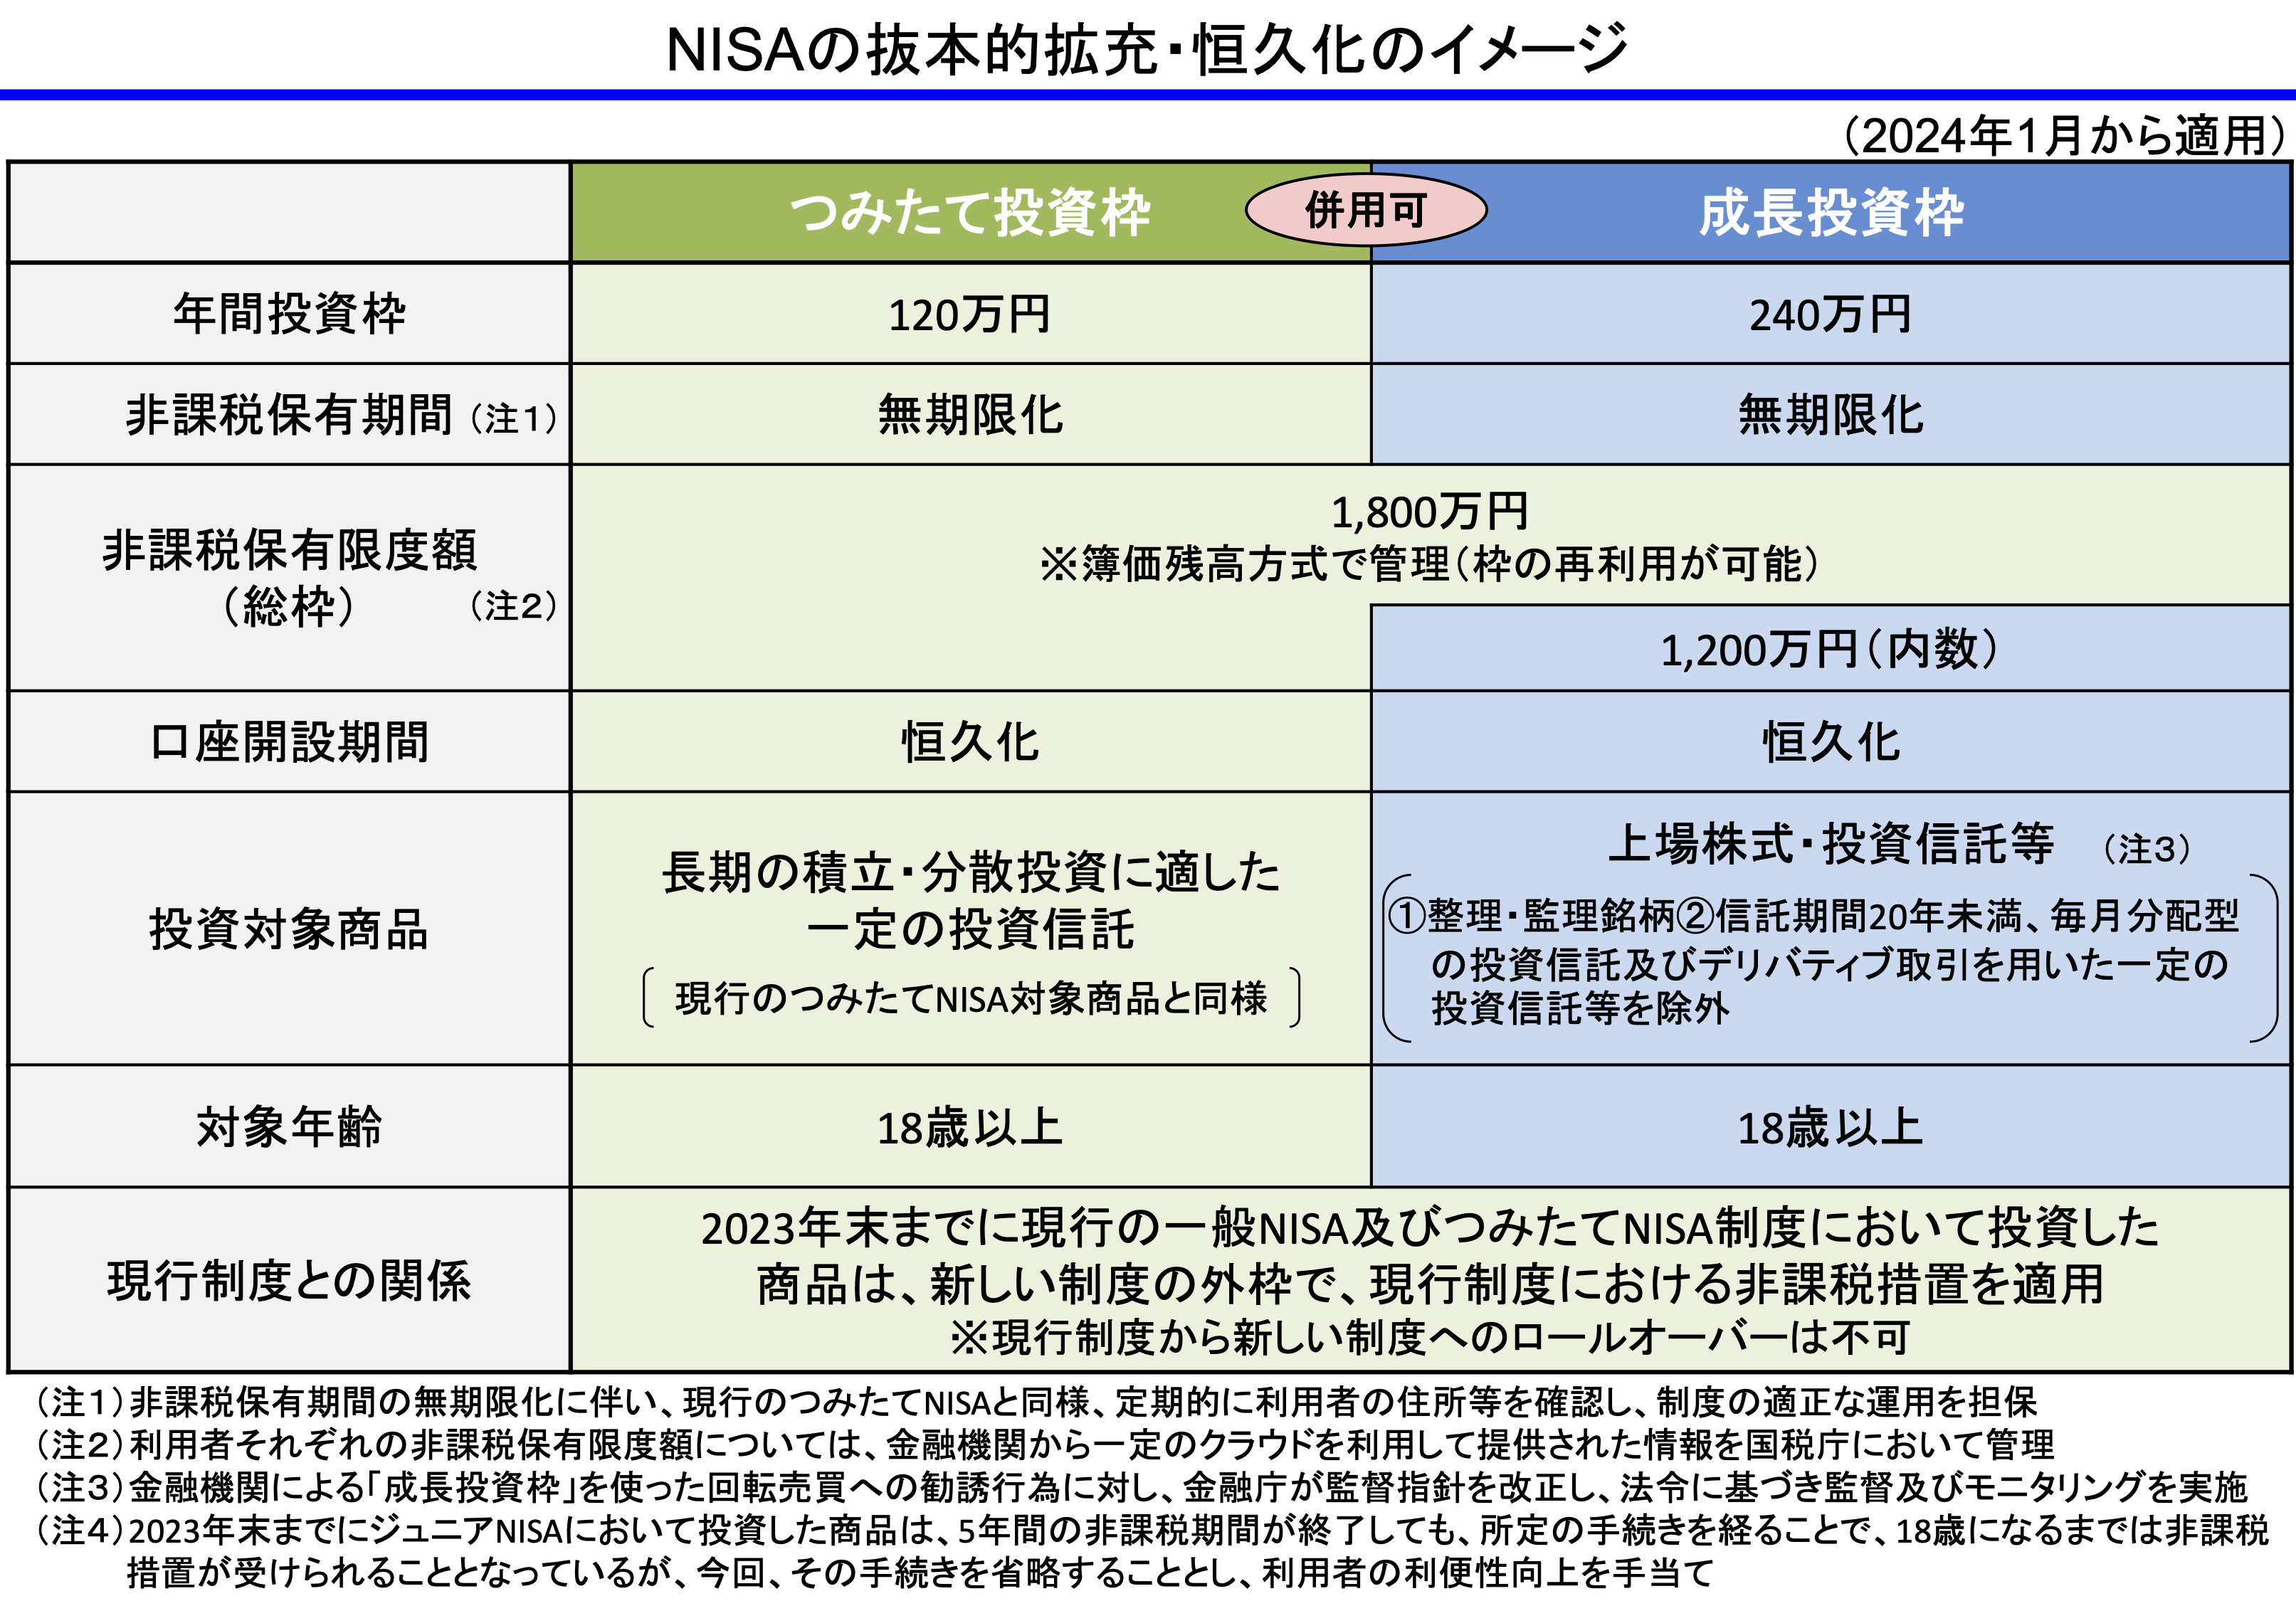
금융청 기준을 충족한 투자신탁·ETF를 적립(정기 매수) 방식으로만 살 수 있는 枠입니다. 연간 120만 엔까지이며, 스폿(일시) 매수는 할 수 없습니다.
成長投資枠せいちょうとうしわく성장투자 한도
개별 주식·ETF·투자신탁 등을 일시 매수와 적립 모두로 살 수 있는 枠입니다. 연간 240만 엔, 평생 기준으로는 1,800만 엔 중 1,200만 엔까지 쓸 수 있습니다.
約定日やくじょうび체결일
매매 가격과 수량이 확정되는 날입니다. 투자신탁은 해외 자산을 담은 펀드라면 보통 주문 다음 영업일이 체결일이 됩니다.
受渡日うけわたしび수도일·결제일
대금이 결제되고 상품이 계좌에 실제로 들어오는 날입니다. NISA 연간 枠은 이 날짜가 속한 해를 기준으로 판정됩니다.
미사용 한도는 이월되지 않습니다
2026년 기준 신NISA는 つみたて投資枠(연간 120만 엔)과 成長投資枠(연간 240만 엔)을 합쳐 1년(1월〜12월)에 최대 360만 엔까지 매수할 수 있습니다. 여기에 평생 한도인 非課税保有限度額 1,800만 엔이 따로 있는데, 두 한도는 성격이 전혀 다릅니다.
| 구분 | 연간 투자枠 | 非課税保有限度額 (평생 한도) |
|---|---|---|
| 금액 | 최대 360만 엔 つみたて 120만 + 成長 240만 | 1,800만 엔 그중 成長投資枠은 1,200만 엔까지 |
| 안 쓰고 남기면 | 소멸 — 다음 해로 이월 불가 | 그대로 남음 — 나중에 언제든 사용 가능 |
| 팔았을 때 | 올해 연간 枠은 회복되지 않음 | 판 상품의 취득가(簿価)만큼 다음 해에 회복 |
| 리셋 시점 | 매년 1월 1일 | 리셋 없음 (누적 관리) |
※평생 한도는 매수 가격(簿価) 기준으로 관리되므로, 보유 상품이 올라 평가액이 1,800만 엔을 넘어도 한도 초과가 아닙니다.
헷갈리기 쉬운 건 “팔면 枠이 돌아온다”는 부분입니다. 돌아오는 건 평생 한도이고, 그것도 다음 해부터입니다. 올해 연간 枠은 한 번 쓰면 팔아도 되살아나지 않습니다.
- 12026년에 成長投資枠으로 120만 엔 매수, 240만 엔은 미사용
- 22027년 연간 枠 = 120만 엔이 더해진 480만 엔이 아니라 그대로 360만 엔
- 32026년 안에 120만 엔어치를 전부 매도해도 2026년 연간 枠은 그대로 사용 완료
- 4대신 평생 한도는 매도분 簿価 120만 엔이 2027년에 회복
※이 글의 연간 한도는 18세 이상 NISA 기준입니다. 2027년 1월부터는 0〜17세 대상 ‘こどもNISA’(연간 60만 엔, 평생 600만 엔)가 별도로 시작됩니다.
그래서 사업소득이 많은 해에 몰아서 투자하면 된다는 계산은 연간 360만 엔이라는 상한 안에서만 성립합니다. 매출 편차가 큰 사업자라면 연초에 적립으로 바닥을 깔아두고, 여유가 생기는 달에 成長投資枠으로 보태는 편이 연말에 몰리는 부담이 덜합니다.
연말 주문, 언제까지 넣어야 올해 분으로 인정될까
여기서 많이 놓치는 부분이 있습니다. NISA 연간 枠은 주문일도 체결일도 아닌 受渡日 기준으로 판정됩니다. 12월 말에 주문하고 체결까지 끝났더라도 受渡日이 1월로 넘어가면 그 매수는 이듬해 枠을 쓴 것으로 처리됩니다.
受渡日까지 걸리는 기간은 상품마다 다릅니다. 국내 주식·ETF는 체결일로부터 2영업일 뒤, 투자신탁은 펀드에 따라 신청일로부터 4〜9영업일째인 경우가 흔합니다. 12월에는 증권거래소 휴장일과 해외 시장 휴일까지 겹치니, 대납회 날짜만 보고 움직이면 늦습니다.
| 상품·방법 | 기한 | 비고 |
|---|---|---|
| 국내 주식·ETF (성장투자枠) | 12월 28일(월) 15:30 | 체결 2영업일 뒤 수도 |
| 미국 주식 (성장투자枠) | 12월 25일(금) 오전 7:00 | 일본 시간 기준 |
| 투자신탁 — 4영업일째 수도 | 12월 25일(금) 15:30 | 스폿 매수 |
| 투자신탁 — 6영업일째 수도 | 12월 23일(수) 15:30 | 올컨트리·S&P500 계열에 흔한 일정 |
| 투자신탁 — 9영업일째 수도 | 12월 18일(금) 15:30 | 가장 이른 기한 |
| 楽天カード 신용카드 적립 | 11월 12일(목)까지 설정 | 12월 분 적립 기준 |
※위 날짜는 楽天証券의 2026년 공지 기준이며, 펀드별 수도일 수와 신청 마감 시간은 각 펀드의 목록·상세 화면에서 확인할 수 있습니다. SBI証券 등 다른 증권사도 매년 가을에 각자 연내 일정표를 공지합니다.
적립(つみたて) 설정만 해두신 분은 대부분 자동으로 올해 분이 채워지지만, 成長投資枠으로 개별 종목이나 투자신탁을 스폿 매수하는 분은 이 기한을 놓치기 쉽습니다. 그리고 つみたて投資枠은 스폿 매수가 안 되기 때문에, 연말에 남은 枠을 한 번에 채우는 방법 자체가 없습니다. 楽天証券의 경우 연간 120만 엔을 채워주는 ’使い切り設定’이 있으니, 적립액이 부족했던 분은 이런 기능을 쓰는 쪽이 현실적입니다.
반대 방향의 함정 — 12월 하순 적립은 내년 枠을 쓸 수 있습니다
적립일을 매월 하순(예: 24일)으로 잡아두면 12월 분의 受渡日이 1월로 넘어가 그해가 아니라 이듬해 枠을 쓰는 일이 생깁니다. 그러면 이듬해 매수 횟수가 13회가 되어, 12월 적립 때 연간 枠이 모자라 적립이 에러로 빠지거나 일부가 과세 계좌로 돌아가는 경우가 있습니다.
월 10만 엔 × 12회로 つみたて投資枠을 딱 맞춰 쓰는 분일수록 적립일을 월초〜중순으로 두는 편이 안전합니다.
사업자 입장에서 생각해볼 점
프리랜서나 자영업자는 급여소득자처럼 매달 월급에서 일정 금액이 자동이체되는 구조가 아니다 보니, “여유 자금이 생기면 넣는다”는 식으로 운용하기 쉽습니다. 그렇게 미루다 보면 11월, 12월에 몰아서 큰 금액을 넣게 되는데, 이때 주가가 올라 있으면 상대적으로 비싼 가격에 사는 셈이 되기도 합니다.
연말은 개인사업자에게 현금이 빠듯해지기 쉬운 시기이기도 합니다. 11월에는 예정납세 제2기(대상자의 경우), 1월에는 보통징수 주민세 제4기가 있고, 3월 확정신고 납부도 곧 다가옵니다. 남은 NISA 枠을 채우겠다고 납세 자금이나 생활방어자금까지 끌어다 쓰면 순서가 뒤바뀐 셈입니다. 연간 枠은 소멸해도 평생 한도 1,800만 엔은 그대로 남아 있으니, 무리해서 채울 이유는 크지 않습니다.
현실적인 방법은 분기마다 한 번씩 “올해 枠을 얼마나 썼는지” 확인하는 것입니다. 증권사 앱의 NISA 이용 현황 화면에서 올해 매수 금액과 남은 枠을 바로 볼 수 있으니, 10월쯤 한 번 확인하고 스폿 매수 계획이 있다면 12월 중순 전에 끝내두는 정도면 충분합니다.
출처(참고 및 공적·공개 자료)金融庁「NISA特設ウェブサイト」, 楽天証券「2026年のNISAお取引スケジュールのご案内」, SBI証券「NISA投資可能枠」ヘルプ, SBI証券「こどもNISA口座開設の事前受付開始のお知らせ」 등.
※이 글은 일반적인 정보 제공을 목적으로 하며, 개별 세무/법률 상담은 세무사·행정서사 등 전문가 또는 관할 기관에 확인하시기 바랍니다.
