경비 영수증·장부, 몇 년이나 보관해야 할까
확정신고를 마치고 나면 영수증 뭉치를 정리하고 싶어지는데, 결론부터 말하면 청색신고라면 장부와 영수증은 7년 보관이 기본입니다. 청구서·견적서처럼 5년이면 되는 서류도 있지만, 종류별로 나눠 관리하다 보면 오히려 실수가 생기기 쉬워서 전부 7년으로 맞춰 두는 쪽이 마음이 편합니다.
신고가 끝나도 5〜7년은 세무서가 다시 볼 수 있습니다
신고서를 냈다고 그해 세금이 확정되는 건 아닙니다. 세무서는 법정신고기한으로부터 원칙적으로 5년, 거짓이나 부정한 방법으로 세금을 줄인 경우에는 7년까지 신고 내용을 고칠(경정할) 수 있습니다. 그 사이에 세무조사가 나오면 근거로 요구받는 게 바로 당시의 장부와 영수증입니다. 보관 기간이 5년·7년으로 나뉘어 있는 것도 이 기간과 맞물려 있다고 보면 이해가 쉽습니다.
청색·백색, 서류 종류별 보관 기간
같은 “영수증”이라도 어떤 서류로 분류되느냐에 따라 기간이 다릅니다. 특히 청색신고에서 영수증·통장은 7년, 청구서·견적서는 5년으로 갈린다는 점을 헷갈리기 쉽습니다.
| 구분 | 청색신고 | 백색신고 |
|---|---|---|
| 장부 | 분개장·총계정원장·현금출납장·경비장·고정자산대장 등 7년 | 수입·필요경비를 적은 장부(법정장부) 7년 그 밖의 임의 장부 5년 |
| 결산 관계 서류 | 손익계산서·대차대조표·재고조사표 등 7년 | 재고조사표 등 5년 |
| 영수증·통장 등 | 영수증·예금통장·차용증 등 7년 ※전전년 소득 300만 엔 이하는 5년 | 5년 |
| 청구서·계약서 등 | 청구서·견적서·계약서·납품서 등 5년 | 5년 |
※청색신고의 300만 엔 기준은 “전전년분 사업소득과 부동산소득 금액”으로 판단합니다. 매출이 아니라 소득 기준입니다.
※사업소득이 아닌 잡소득으로 신고하는 부업이라도, 전전년 그 업무의 수입 금액이 300만 엔을 넘으면 영수증·통장 등 현금예금거래 관계 서류를 5년 보관해야 합니다.
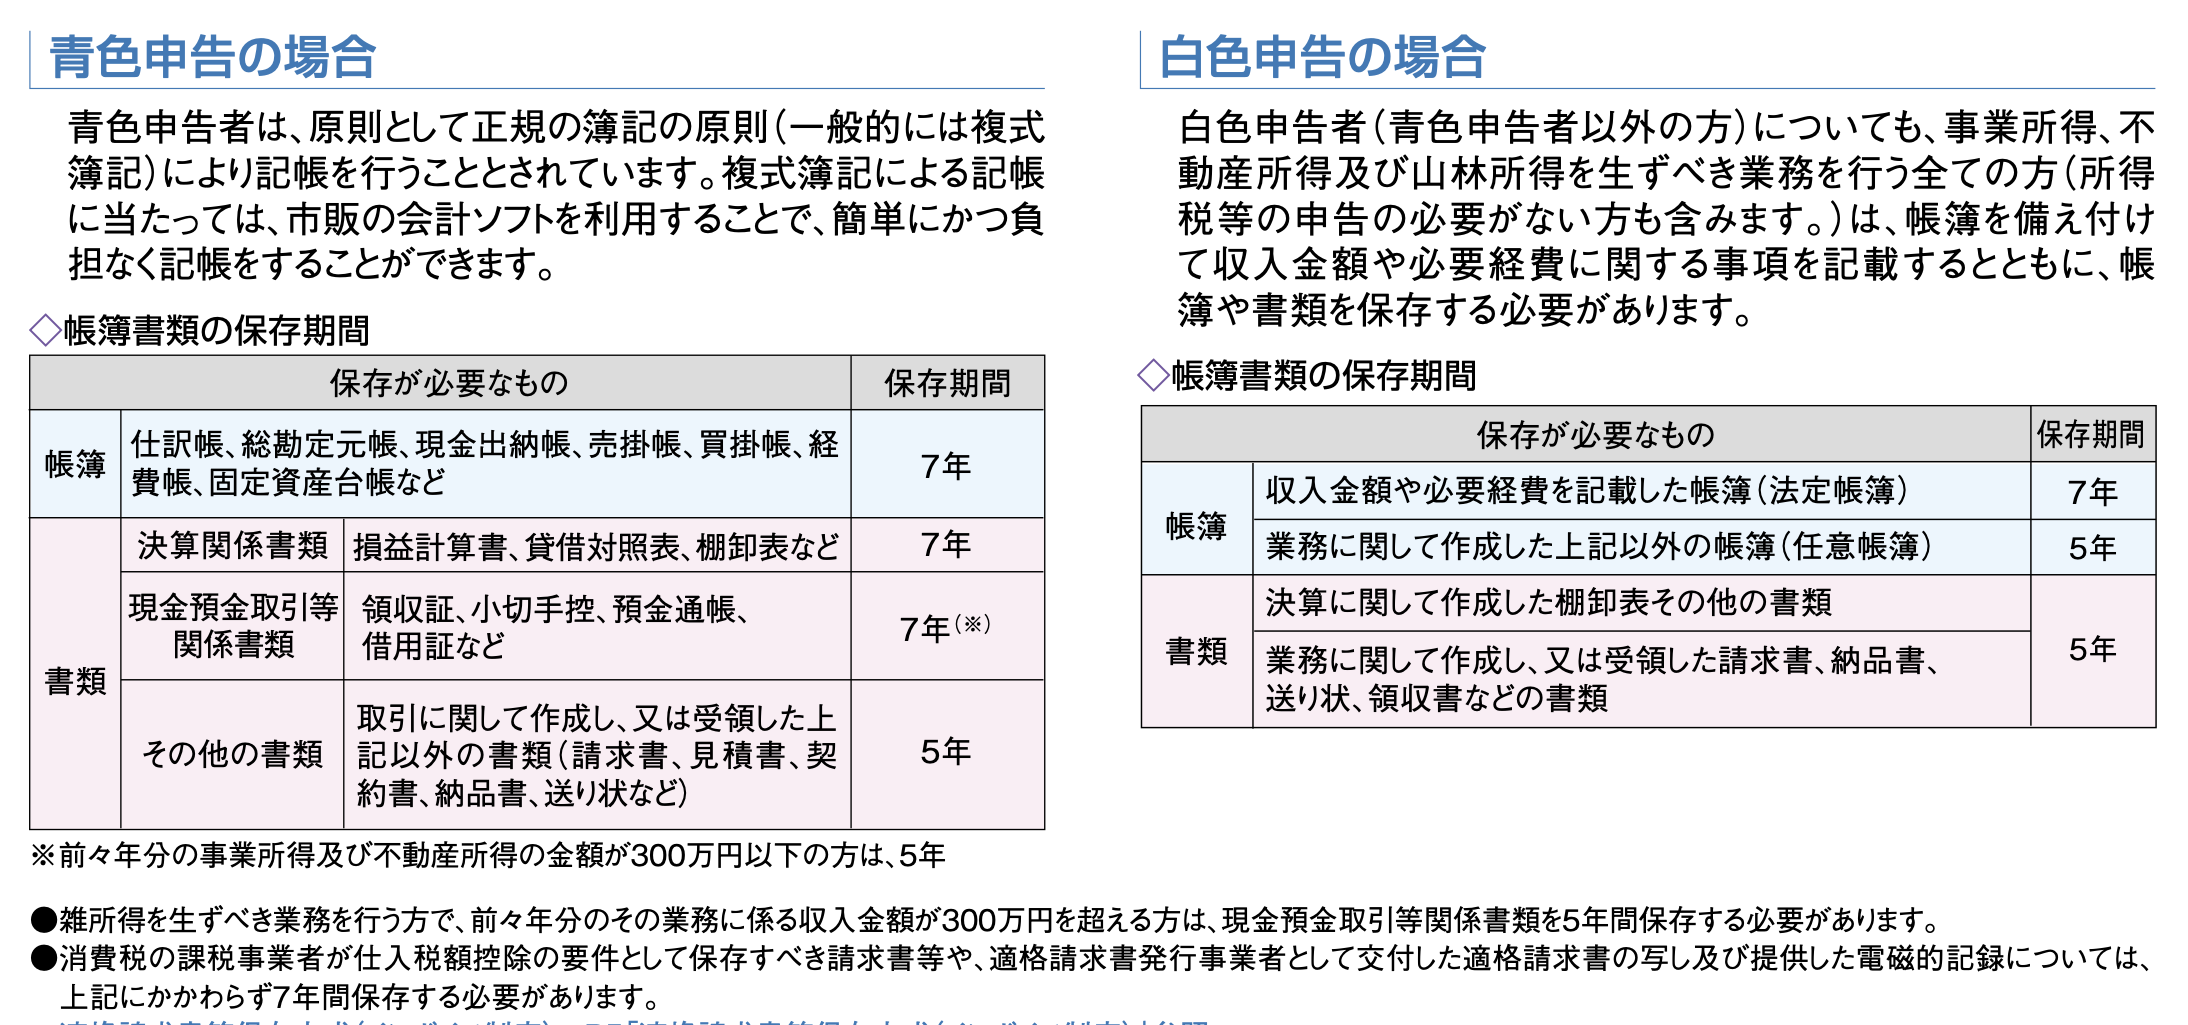
백색신고라고 장부가 필요 없는 것도 아닙니다. 예전에는 소득 300만 엔 초과자만 대상이었지만, 2014년 1월부터 사업소득이 있는 모든 사람으로 기장·보관 의무가 넓어졌습니다. “백색이니까 대충 해도 된다”는 생각은 지금은 통하지 않습니다.
소비세 과세사업자라면 청구서도 7년
인보이스 등록 등으로 소비세 과세사업자가 되어 매입세액공제를 받는 경우, 소비세법상 장부와 청구서 등을 7년 보관해야 합니다. 위 표에서 청구서가 5년이라고 해서 5년 뒤에 버리면 안 되는 이유입니다.
다만 6년째와 7년째에는 장부와 청구서 중 한쪽만 남겨 두면 됩니다.
또한 적격청구서 발행사업자로 등록했다면, 거래처에 발행한 인보이스의 사본(전자로 보낸 경우 그 데이터 포함)도 7년 보관 대상입니다.
보관 기간은 ’신고 기한 다음 날’부터 셉니다
헷갈리기 쉬운 부분이 기산일입니다. 영수증을 받은 날이나 신고서를 낸 날이 아니라, 그해분 확정신고 기한의 다음 날부터 셉니다. 2025년분을 예로 들면 이렇습니다.
- 12025년분 소득의 확정신고 기한 = 2026년 3월 16일(3월 15일이 일요일이라 다음 날로 순연)
- 2기한 다음 날인 2026년 3월 17일부터 기간 계산 시작
- 37년 서류(장부·영수증 등) → 2033년 3월 중순까지 보관
- 45년 서류(청구서·견적서 등) → 2031년 3월 중순까지 보관
신고를 2월에 일찍 끝냈다고 보관 시작일이 당겨지지는 않습니다. 연도별 박스나 폴더에 “2025년분 · 폐기 가능 2033년 3월 이후”처럼 적어 두면 나중에 헷갈릴 일이 없습니다.
이메일·온라인으로 받은 영수증은 데이터 그대로
2024년 1월부터 이메일 첨부 PDF, 쇼핑몰 구매내역, 클라우드 청구서처럼 전자로 주고받은 거래 자료(전자거래 데이터)는 전자 형태로 보관하는 것이 의무가 됐습니다. 아마존에서 받은 PDF 영수증을 출력해 종이로만 남기고 원본 데이터를 지우면 안 된다는 뜻입니다.
데이터를 그냥 저장만 하면 되는 건 아니고, 위·변조를 막는 조치(진실성)와 나중에 찾을 수 있는 상태(가시성)를 갖춰야 합니다. 개인사업자가 현실적으로 택하기 쉬운 방법은 이 정도입니다.
- 국세청이 공개한 샘플을 바탕으로 정정·삭제 방지에 관한 사무처리규정을 만들어 두기(이 방법을 쓰면 타임스탬프는 필요 없음)
- 파일명을 “20261016_아마존_3300.pdf”처럼 날짜·거래처·금액이 드러나게 붙이고, 연도별 폴더로 정리하기
2년 전 매출이 5,000만 엔 이하이고 세무조사 때 데이터 제출(다운로드) 요구에 응할 수 있다면, 날짜·금액 범위로 검색하는 기능까지는 갖추지 않아도 됩니다. 1인 사업자라면 대부분 여기에 해당하는 편입니다.
※시스템 정비가 늦어진 데 “상당한 이유”가 있으면 요건을 다 갖추지 못해도 보관을 인정하는 유예 조치가 있지만, 이 경우에도 데이터 자체는 반드시 남겨야 하고 조사 때 출력물 제시·다운로드 요구에 응해야 합니다.
종이 영수증을 스캔해서 원본을 버리려면
반대로 종이로 받은 영수증은 스캔하거나 스마트폰으로 촬영해 데이터로 보관할 수 있습니다(스캐너 보존). 2022년부터 세무서 사전 승인이 필요 없어져서 개인사업자도 쓰기 쉬워졌습니다. 다만 이건 선택 제도라서, 요건을 지켜야 종이 원본을 버릴 수 있습니다.
- 받은 뒤 대략 7영업일 이내에 입력(월 단위 처리 방식이면 최장 2개월+7영업일)
- 200dpi 이상, 컬러(24비트)로 읽어 들이기
- 타임스탬프 부여, 또는 정정·삭제 이력이 남는 시스템에 보관
직접 요건을 맞추기보다는 스캐너 보존을 지원하는 회계 앱(freee, 머니포워드 등)의 촬영 기능을 쓰는 쪽이 훨씬 편합니다. 요건을 갖추지 못했다면 종이 원본은 위 보관 기간 동안 그대로 두어야 합니다.
실제로 어떻게 정리하면 편한가
가장 덜 번거로운 건 영수증을 받는 즉시 회계 앱으로 촬영해 올리는 습관입니다. 월말에 몰아서 하면 어느 영수증이 무슨 경비였는지 기억나지 않는 경우가 많고, 스캐너 보존의 입력 기한을 넘기기도 쉽습니다. 앱에 올렸더라도 운영이 손에 익기 전까지는 종이 원본을 월별 봉투에 1년 정도 같이 보관해 두면, 데이터 누락이나 앱 오류가 있을 때 대조할 수 있어 안심이 됩니다.
이 글에서 다루는 용어
法定申告期限ほうていしんこくきげん법정신고기한
법으로 정해진 신고 마감일. 개인 소득세는 원칙적으로 다음 해 3월 15일이며, 주말·공휴일이면 다음 평일로 순연됩니다. 보관 기간은 이 날의 다음 날부터 셉니다.
電子帳簿保存法でんしちょうぼほぞんほう전자장부보존법
장부·서류를 전자 데이터로 보관할 때의 규칙을 정한 법률. 전자장부 보존, 스캐너 보존, 전자거래 데이터 보존의 세 가지로 구성됩니다.
電子取引でんしとりひき전자거래
이메일 첨부 PDF, 온라인 쇼핑 구매내역, 클라우드 청구서처럼 거래 정보를 전자로 주고받는 것. 2024년 1월부터 데이터 그대로 보관해야 합니다.
スキャナ保存スキャナほぞん스캐너 보존
종이로 받은 영수증·청구서를 스캔하거나 촬영해 데이터로 보관하는 제도. 요건을 지키면 종이 원본을 폐기할 수 있습니다.
事務処理規程じむしょりきてい사무처리규정
전자거래 데이터의 부당한 정정·삭제를 막기 위한 내부 규칙. 만들어 두고 지키면 타임스탬프 없이도 진실성 요건을 충족합니다. 국세청이 개인사업자용 샘플을 공개하고 있습니다.
출처(참고 및 공적·공개 자료)国税庁「記帳や帳簿などの保存の必要性」, 国税庁「タックスアンサー No.6496 仕入税額控除のための帳簿及び請求書等の保存」, 国税庁「令和6年1月からの電子取引データの保存方法」, 国税庁「電子帳簿保存法一問一答(スキャナ保存関係)」, e-Gov法令検索「国税通則法 第70条」 등.
※이 글은 일반적인 정보 제공을 목적으로 하며, 개별 세무/법률 상담은 세무사·행정서사 등 전문가 또는 관할 기관에 확인하시기 바랍니다.
