한국 소득이 있다면 꼭 알아야 할 한일 조세조약 기초
- 1내 거주자 구분 확인
- 2소득 종류별 과세국 확인
- 3한국 쪽 납세 증빙 확보
- 4외국세액공제 명세서 첨부해 신고
- 5연말 국외재산 5천만 엔 여부 확인
한국에 세를 준 아파트가 있거나, 한국 거래처에서 디자인 의뢰를 받거나, 한국 은행에 예금이 남아 있는 분이 많습니다. 결론부터 말씀드리면 일본에 오래 산 분은 한국에서 생긴 소득도 일본 확정신고에 합산해야 합니다. 대신 한국에서 이미 낸 세금은 외국세액공제로 일본 세금에서 뺄 수 있어서, 같은 소득에 세금을 두 번 온전히 내지는 않습니다. 이 균형을 정해 둔 것이 한일 조세조약입니다.
이 글에서 다루는 용어
居住者きょじゅうしゃ거주자
일본에 주소가 있거나, 지금까지 계속해서 1년 이상 거소가 있는 개인입니다. 주민등록 여부가 아니라 생활의 실태로 판단합니다.
非永住者ひえいじゅうしゃ비영주자
거주자 가운데 일본 국적이 없고, 최근 10년 동안 일본에 산 기간의 합계가 5년 이하인 사람입니다. 국외 소득은 일본에서 지급되었거나 일본으로 송금된 부분만 과세됩니다.
外国税額控除がいこくぜいがくこうじょ외국세액공제
외국에 낸 소득세를 일정 한도 안에서 일본 소득세에서 빼 주는 제도입니다. 확정신고를 해야 받을 수 있습니다.
限度税率げんどぜいりつ제한세율
조세조약이 정한 원천지국 세율의 상한입니다. 한일 조약에서는 이자 10%, 배당 5% 또는 15%, 사용료 10%입니다.
居住者証明書きょじゅうしゃしょうめいしょ거주자증명서
일본 세무서가 발급하는 '일본 거주자'라는 증명입니다. 한국에서 조약 혜택을 신청할 때 첨부 서류로 씁니다.
먼저 확인할 것 — 나는 어떤 ’거주자’인가
일본 세법은 사람을 세 가지로 나누고, 구분에 따라 과세되는 소득의 범위가 다릅니다. 한국 국적자라도 일본에 산 지 5년이 넘었다면 대부분 맨 위 칸에 해당합니다.
| 구분 | 대상 | 과세되는 소득 |
|---|---|---|
| 비영주자 이외의 거주자 | 일본에 주소가 있거나 1년 이상 거소가 있는 사람 중 아래 비영주자가 아닌 사람 | 전 세계 모든 소득 |
| 비영주자 | 거주자 중 일본 국적이 없고 최근 10년간 일본 거주 기간 합계 5년 이하 | 일본 국내 소득 + 국외 소득 중 일본에서 지급되었거나 일본으로 송금된 부분 |
| 비거주자 | 거주자가 아닌 사람 | 일본 국내 소득만 |
※일본에 온 지 5년이 안 된 분은 비영주자일 수 있습니다. 이 경우 한국 부동산 임대료처럼 국외에서 생긴 소득은 일본으로 송금하지 않으면 일본에서 과세되지 않을 수 있습니다. 다만 일본에서 작업하고 받은 보수는 한국 거래처가 한국 계좌로 지급했더라도 일본 국내 소득이라 과세됩니다.
한국 소득, 종류별로 어느 나라가 과세하나
조세조약은 소득 종류마다 어느 나라가 세금을 매길 수 있는지 나눠 둡니다. 일본 거주자가 받는 대표적인 한국 소득을 정리하면 아래와 같습니다. 어떤 경우든 거주지국인 일본은 과세하고, 한국에서 낸 세금은 외국세액공제로 조정하는 구조입니다.
| 소득 종류 | 한국에서의 과세 | 조문 |
|---|---|---|
| 한국 부동산 임대·양도 | 한국이 과세 가능 · 소재지국 과세 | 제6조·제13조 |
| 한국 거래처의 프리랜서 보수 | 한국에 고정시설이 없고 한 해 183일 미만 체류라면 한국은 과세 불가 | 제14조 |
| 한국 예금 이자 | 한국도 과세 가능, 단 10%가 상한 | 제11조 |
| 한국 주식 배당 | 한국도 과세 가능, 일반 개인은 15%가 상한 | 제10조 |
| 저작권료 등 사용료 | 한국도 과세 가능, 10%가 상한 | 제12조 |
※한국 국민연금·퇴직금은 소득 구분이 따로라서 별도 기사에서 다룹니다. 일본 소비세는 조세조약의 대상 세목이 아닙니다.
일본에서 일하는 디자이너나 개발자가 한국 회사의 의뢰를 받는 경우는 두 번째 줄에 해당합니다. 한국에 사무실이 없고 일본에서 작업한다면, 조약상 그 보수는 일본에서만 과세하는 것이 원칙입니다.
한국에서 이미 낸 세금은 외국세액공제로
한국에서 원천징수나 신고로 세금을 냈다면, 일본 확정신고 때 그 금액을 일본 소득세에서 뺄 수 있습니다. 다만 무제한으로 빼 주지는 않습니다. 한국 소득에 해당하는 일본 세금 몫까지만 공제됩니다.
※ 한도를 넘어 공제받지 못한 금액이나 한도에 남은 여유는 3년간 이월할 수 있습니다. 소득세 한도를 넘는 부분은 부흥특별소득세에서도 같은 방식으로 공제됩니다.
신고할 때는 확정신고서와 함께 「外国税額控除に関する明細書(居住者用)」를 내고, 한국에서 세금이 부과되었다는 것을 증명하는 서류를 첨부합니다. 한국 거래처가 발행한 원천징수영수증, 홈택스에서 발급하는 납세사실증명, 한국에 낸 종합소득세 신고서 사본 같은 것이 여기에 해당합니다. 명세서에는 외화 금액과 엔화 환산 금액을 함께 적습니다.
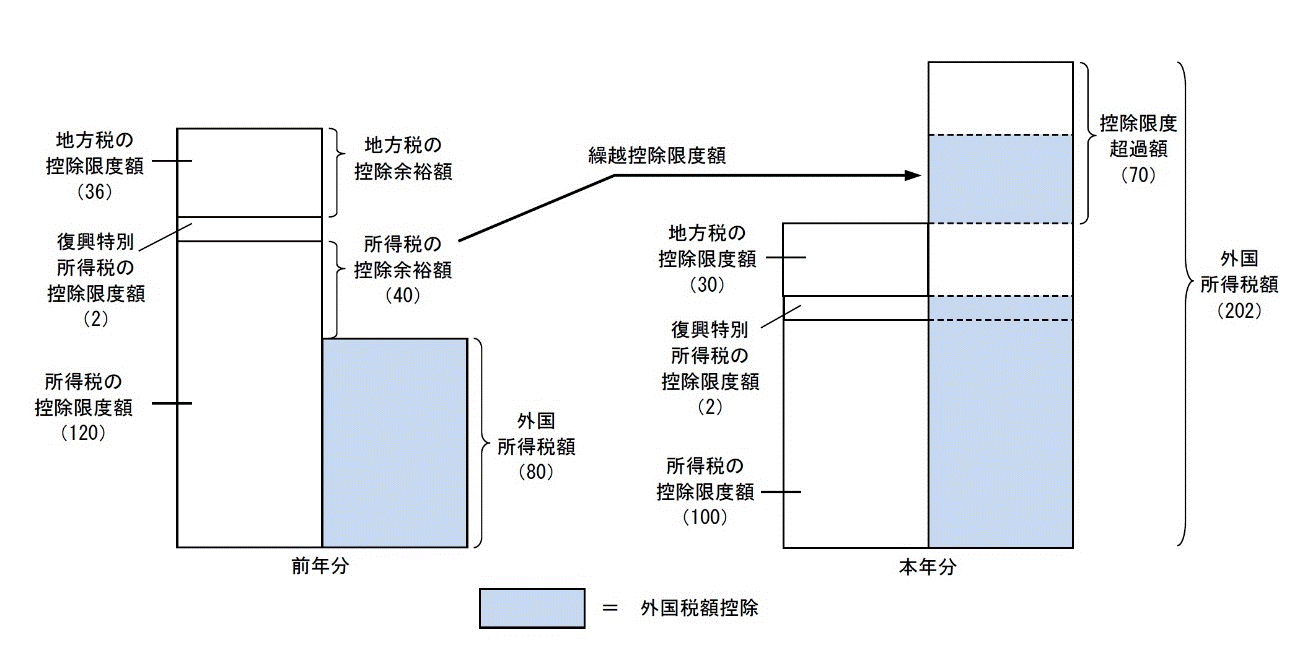
※도해의 숫자는 구조를 보여 주기 위한 예시입니다. 일본 소득세 한도를 넘는 외국 세금은 부흥특별소득세, 이어서 주민세(지방세, 소득세 한도액의 30%)에서도 공제되며, 그래도 남는 부분은 앞선 3년 안의 공제 여유액을 이월해 쓸 수 있습니다.
조약상 안 내도 되는 세금은 일본에서 공제되지 않습니다
조세조약으로 면제되거나 제한세율을 넘는 부분의 한국 세금은 일본 외국세액공제의 대상이 아닙니다.
예를 들어 조약상 한국이 과세할 수 없는 프리랜서 보수에서 한국 세금이 원천징수되었다면, 그 돈은 일본에서 빼 주지 않습니다. 이때는 한국 쪽에 환급을 청구해야 합니다.
한국 쪽에서 처음부터 덜 떼이게 하려면
환급을 청구하는 것보다 처음부터 맞게 원천징수되도록 하는 편이 훨씬 수월합니다. 한국에서는 조약 혜택을 받으려면 소득을 지급하는 쪽(은행, 거래처)에 신청서를 내야 합니다.
- 예금 이자·배당·사용료: 지급하는 쪽에 ’제한세율 적용신청서’를 제출하면 조약 상한까지만 원천징수됩니다.
- 프리랜서 보수 등 조약상 면제되는 소득: ’비과세·면제신청서’를 제출합니다. 인적용역 소득도 2026년 1월 1일 이후 지급분부터는 이 신청서가 필요해졌다는 안내가 있습니다.
두 신청서 모두 일본 거주자라는 증빙으로 일본 세무서가 발급하는 거주자증명서를 함께 요구받을 수 있습니다. 거주자증명서는 관할 세무서에 「居住者証明書交付請求書」를 내면 발급됩니다. 신고 직전에는 서류가 몰리니, 한국 거래가 시작될 때 미리 받아 두는 편이 마음이 편합니다.
한국 재산이 많다면 — 국외재산조서
소득과는 별개로, 비영주자가 아닌 거주자가 12월 31일 기준으로 5,000만 엔을 넘는 국외 재산(한국 부동산, 예금, 주식 등)을 가지고 있다면 다음 해 6월 30일까지 「国外財産調書」를 세무서에 내야 합니다. 한국에 집 한 채와 예금이 있으면 생각보다 쉽게 넘는 금액이니, 연말에 한 번 합계를 내 보시길 권합니다.
- 내가 비영주자 이외의 거주자인지, 비영주자인지 확인했다
- 한국 소득을 종류별로 나누고, 한국이 과세할 수 있는 소득인지 확인했다
- 한국에서 낸 세금의 납세 증빙을 모았다
- 조약상 면제·초과 원천징수분은 일본 공제 대신 한국 환급을 검토했다
- 12월 31일 기준 국외 재산이 5,000만 엔을 넘는지 확인했다
※ 개별 소득의 조약 적용은 사실관계에 따라 달라지니, 금액이 크다면 세무사나 세무서 상담을 함께 이용하세요.
출처(참고 및 공적·공개 자료)国税庁「No.2010 納税義務者と課税所得の範囲」, 国税庁「No.1240 居住者に係る外国税額控除」, 国税庁「外国税額控除を受けられる方へ(居住者用)」, 国税庁「No.7456 国外財産調書の提出義務」, 財務省「日韓租税条約」 등.
※이 글은 일반적인 정보 제공을 목적으로 하며, 개별 세무/법률 상담은 세무사·행정서사 등 전문가 또는 관할 기관에 확인하시기 바랍니다.
