
사업용 자산 매각·환차손익, 잡소득과 사업소득 구분하기
장비를 팔았는데 이게 사업소득일까요
프리랜서로 몇 년 하다 보면 노트북, 카메라, 업무용 차량 같은 걸 바꾸면서 예전 장비를 처분하는 일이 생깁니다. 저도 작업용 모니터랑 오래된 맥북을 중고로 판 적이 있는데, 이걸 확정신고 때 어디에 넣어야 하는지 몰라서 세무서에 직접 전화해 물어본 적이 있습니다.
결론부터 말하면 사업용으로 쓰던 자산을 매각해서 생긴 이익은 원칙적으로 양도소득(譲渡所得)으로 분류됩니다. 사업소득이 아니에요. 다만 재고자산이나 소모품처럼 원래 팔 목적으로 갖고 있던 것이라면 얘기가 다릅니다. 예를 들어 물건을 사입해서 파는 사업을 하는 분이 재고를 처분한 거라면 그건 그냥 사업소득의 매출로 잡힙니다. 반면 업무에 쓰던 차량이나 기계장치처럼 감가상각을 하던 고정자산을 판 거라면, 그 매각차익은 양도소득으로 신고하고 사업소득 계산에서는 빼야 합니다.
※ 단기(5년 이하)와 장기(5년 초과)를 합산해서 50만 엔 공제. 양도익이 50만 엔 이하면 과세 없음.
출처: 국세청「譲渡所得の内訳書(総合譲渡用)」· 클릭하면 크게 볼 수 있습니다
여기서 헷갈리는 부분이 감가상각비를 반영한 미상각잔액(未償却残高)입니다. 판 금액에서 이 미상각잔액과 매각에 든 비용을 뺀 게 양도소득이 되는데, 자산 종류에 따라 단기냐 장기냐로 세율이 또 갈립니다. 보유 기간이 5년을 넘으면 장기양도소득으로 분류돼서 과세 대상 금액이 절반으로 줄어드는 효과가 있습니다. 이 부분은 부동산 등 다른 자산 양도와도 계산 방식이 비슷해서, 처음 겪으면 국세청 사이트의 양도소득 신고서 작성 코너를 한 번 훑어보시는 게 낫습니다.
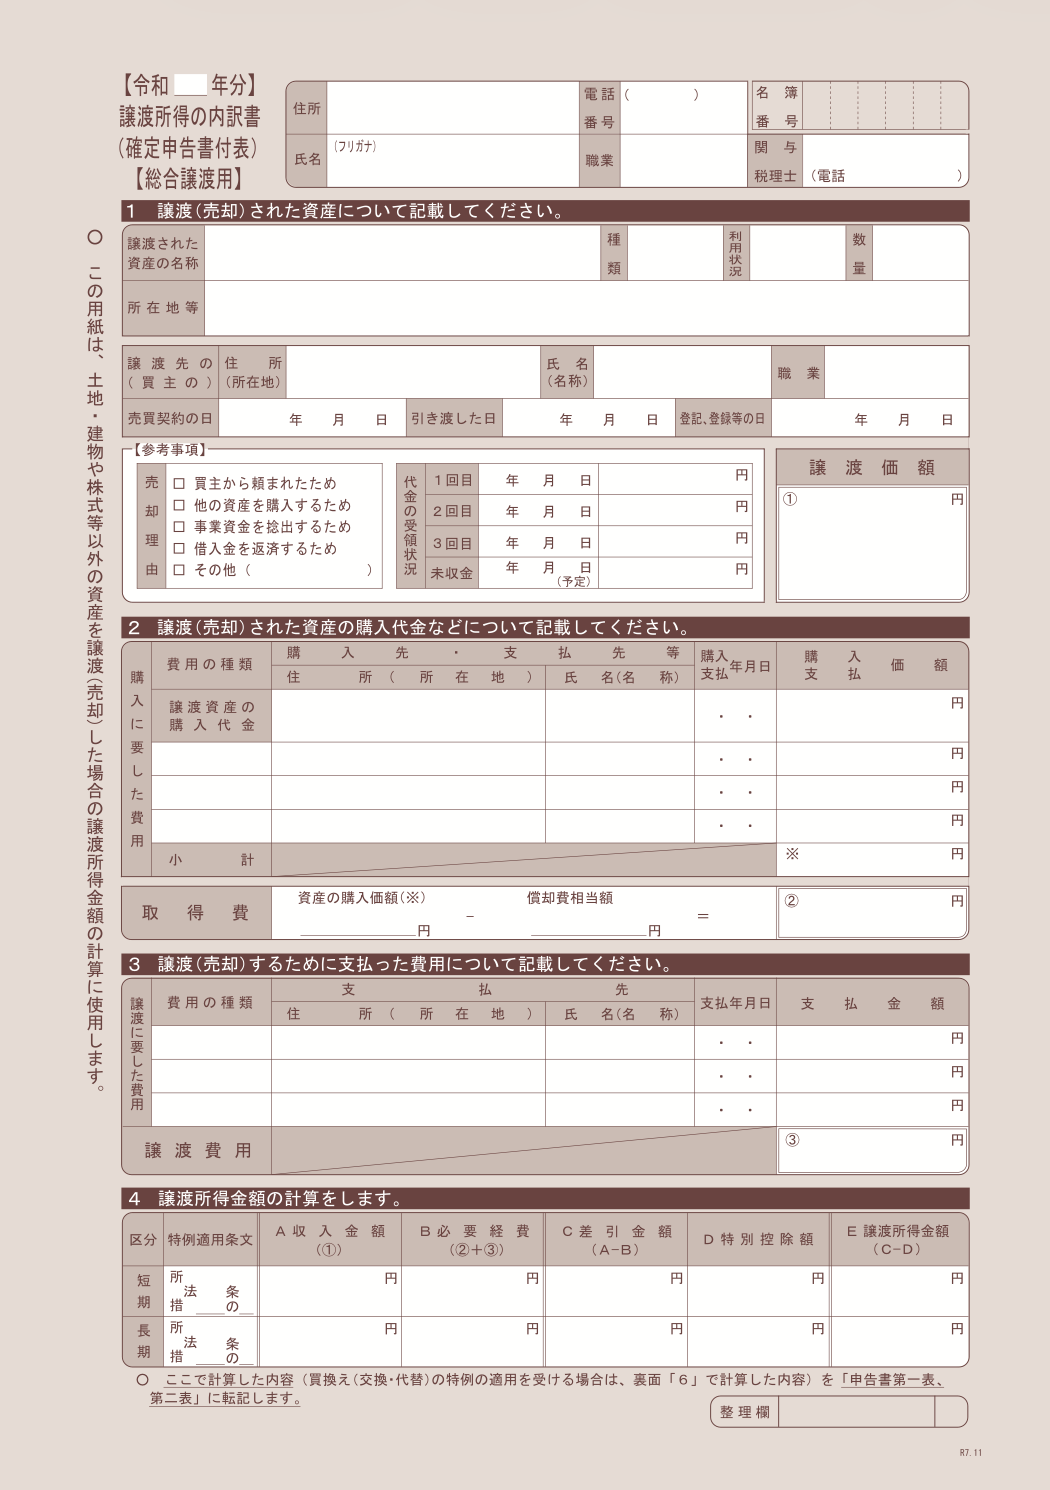
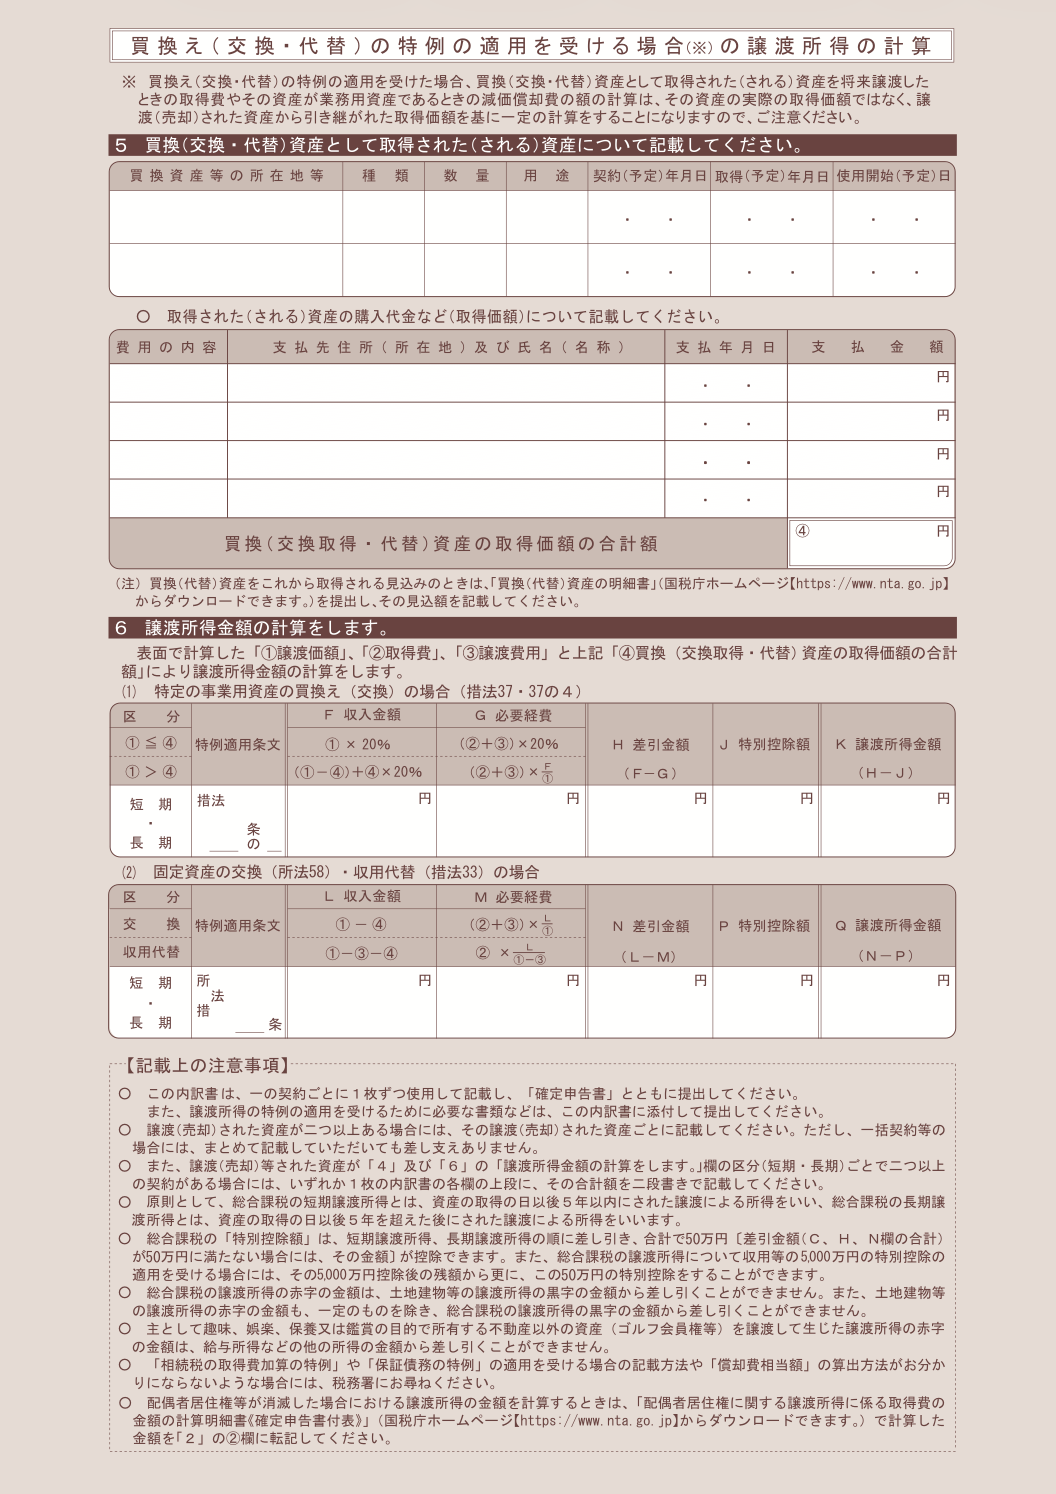
📄 출처: 국세청 「譲渡所得の内訳書(総合譲渡用)」 클릭하면 크게 볼 수 있습니다
이 경우는 양도소득이 아닌 사업소득·잡소득이 됩니다
취득가액 10만 엔 미만의 감가상각자산, 취득 시 일괄상각자산(20만 엔 미만)으로 처리한 자산을 매각한 경우는 양도소득이 아니라 사업소득 또는 잡소득으로 구분됩니다. 보유기간이나 고정자산 여부가 아니라 취득가액 기준이 우선합니다.
환차손익은 어디에 넣어야 할까
외화로 대금을 받는 프리랜서, 특히 해외 클라이언트랑 일하는 분들은 환차손익 처리가 매번 고민거리입니다.
핵심은 그 외화가 사업 활동과 직접 관련이 있는지입니다. 업무 대가로 받은 외화를 은행 계좌에 넣어뒀다가 나중에 엔화로 환전하면서 생긴 차익이나 차손은, 그 외화가 사업용 계좌에 있었고 사업 거래의 결제 수단이었다면 사업소득에 포함시키는 게 일반적입니다. 반대로 개인적으로 갖고 있던 외화예금이나 투자 목적으로 사둔 외화를 환전해서 생긴 손익은 잡소득으로 구분되는 경우가 많습니다.
실무적으로 저는 사업용 통장과 개인 통장을 아예 분리해서 씁니다. 이렇게 해두면 환차손익이 어느 쪽 소득에 속하는지 구분하기가 훨씬 수월하더라고요. 통장이 섞여 있으면 나중에 장부 정리할 때 어느 입금이 사업 대가였고 어느 게 그냥 개인 송금이었는지 추적하는 게 생각보다 번거롭습니다.
| 자산 종류 | 소득 구분 | 주의점 |
|---|---|---|
| 노트북·카메라 등 (10만 엔 이상 고정자산) | 양도소득 (총합과세) | 보유 5년 기준으로 장기/단기 구분 |
| 10만 엔 미만 소모품 일괄상각자산(20만 엔 미만) | 사업소득 or 잡소득 | 양도소득의 손익통산 적용 불가 |
| 차량 (사업·개인 겸용) | 양도소득 (사업안분 부분만) | 사업비율분만 양도소득 대상. 개인분 손실은 통산 불가 |
| 재고자산 (판매 목적 상품) | 사업소득 | 양도소득 제외 대상 |
| 사업용 외화 수취 (거래처 보수) | 사업소득 | 사업 계좌 연동·송장 명기 필수 |
| 개인 투자 목적 외화 환전 | 잡소득 | 손실 발생 시 손익통산 불가 |
잡소득으로 잡힐 때 주의할 점
환차손(환율 손실) 발생 시 잡소득 처리 주의점
환율 급락으로 큰 환차손(손실)을 보았을 때, 이것이 잡소득으로 분류되면 사업소득이나 다른 소득에서 손실을 차감(손익통산)할 수 없습니다. 반면 해외 클라이언트와의 정산 대금임이 사업용 계좌와 장부로 명확히 소명된다면 사업 부수 수익/비용으로 반영할 수 있으므로 외화 사업용 통장 분리가 필수입니다
사업소득과 잡소득은 손실 처리 방식에서 차이가 큽니다. 사업소득에서 발생한 손실은 다른 소득과 손익통산이 가능하고, 청색신고를 하고 있다면 이월결손금으로 3년간 이월도 가능합니다. 반면 잡소득으로 분류되면 손실이 나도 다른 소득과 상계하기가 어렵습니다. 그래서 환차손이 크게 났는데 이게 잡소득으로 처리되면 세금 부담 면에서 아쉬운 상황이 생길 수 있습니다.
애매한 거래는 발생 시점에 메모를 남겨두는 습관이 도움이 됩니다. 어떤 계좌에서, 어떤 목적으로, 언제 환전했는지 기록해두면 신고 시점에 판단 근거가 됩니다.
이 글에서 다루는 용어
譲渡所得じょうとしょとく양도소득
사업에 쓰던 PC, 차량 등 고정자산이나 토지·건물 등을 매각하여 발생한 소득입니다. 연 50만 엔의 특별공제가 적용됩니다.
未償却残高みしょうきゃくざんだか미상각잔액 (장부가액)
취득가액에서 지금까지 감가상각비로 털어낸 누적 금액을 뺀 현재 시점의 자산 장부 잔액입니다.
為替差損益かわせさそんえき환차손익
외화를 엔화로 환전하거나 결제하는 과정에서 환율 변동으로 인해 발생하는 이익(환차익) 또는 손실(환차손)입니다.
損益通算そんえ기つうさん손익통산
한 소득에서 발생한 적자(손실)를 다른 소득의 흑자에서 차감하여 전체 세금을 줄이는 세법상 제도입니다. 잡소득은 원칙적으로 불가능합니다.
※이 글은 일반적인 정보 제공을 목적으로 하며, 개별 세무/법률 상담은 세무사·행정서사 등 전문가 또는 관할 기관에 확인하시기 바랍니다.