한국 부모님께 생활비를 보낸다면: 국외거주부양공제 요건과 송금 증빙 가이드
- 친족관계서류와 일본어 번역문
- 외국송금의뢰서 등 송금관계서류
- 30〜69세는 1인당 연 38만엔 이상 송금
- 연 3회 이상 송금 시 명세서 작성
- 부양할 친족별로 따로 송금
한국에 계신 부모님도 부양공제 대상이 될 수 있습니다
한국에 계신 부모님이나 형제자매에게 생활비를 보내고 있다면, 확정신고에서 그분들을 부양가족으로 올려 소득공제를 받을 수 있습니다. 제도 이름은 国外居住親族に係る扶養控除, 우리말로 하면 “해외에 사는 가족에 대한 부양공제”입니다.
결론부터 말하면, 부모님이 50〜60대라면 한 분당 1년에 38만엔 이상을 그분 앞으로 직접 송금한 기록이 있어야 공제를 받을 수 있습니다. 2023년분부터 요건이 크게 까다로워졌기 때문에, 예전 방식대로 “가끔 보냈으니 되겠지” 하고 신고하면 공제가 부인될 수 있습니다.
공제 금액은 소득세 기준으로 일반 부양친족이 38만엔, 70세 이상 부양친족이 48만엔입니다. 주민세에도 같은 방식으로 반영됩니다.
※부양공제는 소득세와 주민세를 줄여 주지만, 국민건강보험료에는 영향이 없습니다. 국보료의 소득할은 총소득에서 기초공제만 빼고 계산하는 방식이기 때문입니다.
공제받기 위한 조건
2026년 기준, 해외에 사는 친족을 부양공제 대상으로 하려면 먼저 아래 기본 조건을 모두 충족해야 합니다.
- 그 친족의 연간 합계소득금액이 58만엔 이하일 것 (2025년분부터 48만엔에서 인상)
- 신고자와 생계를 함께하고 있을 것. 해외 거주 친족은 송금 기록으로 이를 증명합니다
- 그해 12월 31일 기준으로 16세 이상일 것
여기에 더해, 친족의 나이에 따라 추가 조건과 필요한 서류가 달라집니다. 한국 부모님 대부분이 해당하는 구간이 30〜69세라는 점이 핵심입니다.
| 친족 나이 | 공제 대상 여부 | 필요 서류 |
|---|---|---|
| 16세 미만 | 부양공제 대상 아님 | — |
| 16〜29세 | 기본 조건만 충족하면 대상 | 친족관계서류 + 송금관계서류 |
| 30〜69세 | 유학·장애인·연 38만엔 이상 송금 중 하나에 해당할 때만 대상 | 친족관계서류 + 38만엔 송금서류 (유학의 경우 유학비자 등 서류 + 송금관계서류) |
| 70세 이상 | 기본 조건만 충족하면 대상 (노인부양친족) | 친족관계서류 + 송금관계서류 |
※외국어로 된 서류는 모두 일본어 번역문을 함께 내야 합니다.
친족관계서류는 무엇을 준비하나
친족관계서류는 “이 사람이 내 가족이다”를 증명하는 서류입니다. 한국 가족의 경우 외국 정부가 발행한 서류로 증명하게 되는데, 보통 가족관계증명서를 기본으로 준비하고 일본어 번역문을 붙입니다.
일본에서는 대법원 전자가족관계등록시스템에서 온라인으로 발급받거나, 가까운 한국영사관 민원실에서 발급받을 수 있습니다.
주민등록등본도 함께 준비해 두면 안심입니다
가족관계증명서는 부모님과의 관계는 보여주지만 주소는 나오지 않습니다. 세무서에서 추가 서류를 요청받는 경우에 대비해 부모님의 주민등록등본도 함께 준비해 두면 대응이 빠릅니다.
송금 증빙, 어떻게 준비하면 되나
가장 헷갈리는 부분이 송금관계서류입니다. 인정되는 서류는 크게 두 가지입니다.
첫째는 은행 등 금융기관이 발행한 서류로, 신고자가 그 친족에게 직접 송금했다는 사실이 드러나는 것입니다. 해외송금을 할 때 받는 외국송금의뢰서 控え나 송금 명세가 여기에 해당합니다. 둘째는 신고자가 대금을 내는 가족카드를 친족이 쓴 경우의 카드 이용명세서입니다.
그해 송금한 서류는 원칙적으로 전부 내야 하지만, 같은 친족에게 연 3회 이상 보냈다면 송금 일자·금액 등을 정리한 送金関係書類の明細書와 그해 처음·마지막 송금 서류만 내고 나머지는 생략할 수 있습니다. 생략한 서류는 본인이 보관해야 합니다.
한 분에게 몰아서 보내면 다른 가족은 공제되지 않습니다
송금은 공제받을 친족 한 사람 한 사람에게 각각 해야 합니다. 예를 들어 아버지 계좌로만 생활비를 보냈다면, 그 송금은 아버지 몫으로만 인정되고 어머니는 공제 대상이 되지 않습니다.
부모님이 30〜69세라면 두 분 각각 연 38만엔 이상의 송금 기록이 필요합니다.
확정신고서에 쓸 때
확정신고서 제2표의 부양친족란에 이름·생년월일·관계를 적고 국외거주 항목에 표시합니다. e-Tax의 확정신고서 작성코너를 이용하면 화면 안내에 따라 입력할 수 있습니다.
친족관계서류와 송금관계서류는 확정신고서에 첨부하거나 제시해야 합니다. 자택에 보관만 해 두는 방식은 인정되지 않으니 주의하세요. e-Tax로 신고할 때는 서류를 PDF 이미지 데이터로 함께 송신할 수 있습니다.
확정신고에서 이 서류를 이미 냈다면, 주민세 쪽에서 다시 낼 필요는 없습니다.
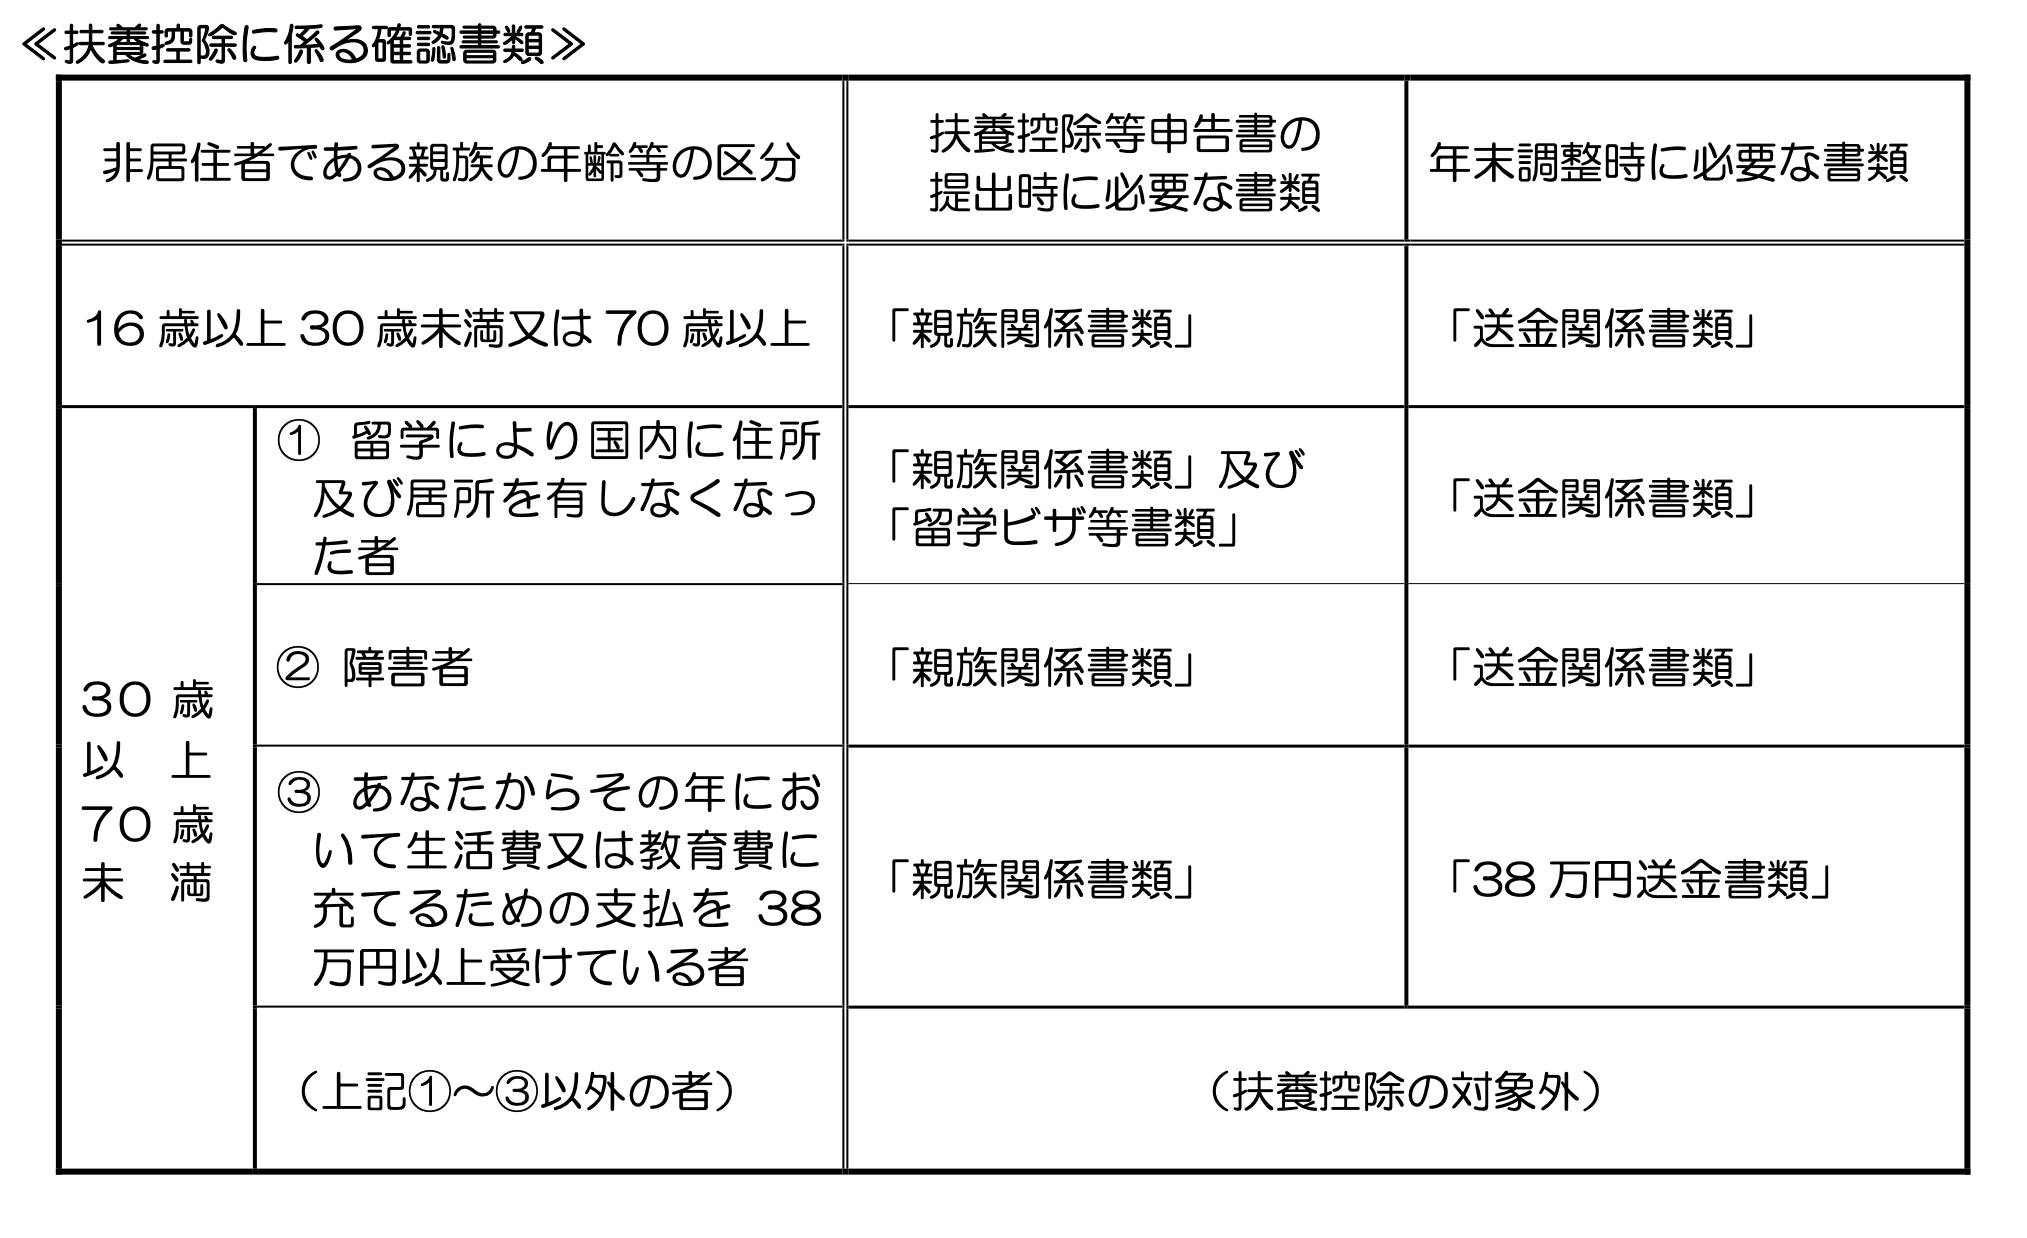
※위 표는 회사원 기준이라 서류를 두 시점에 나눠 내도록 되어 있습니다. 개인사업자는 두 열의 서류를 확정신고 때 한꺼번에 첨부하거나 제시하면 됩니다.
이 글에서 다루는 용어
国外居住親族こくがいきょじゅうしんぞく해외에 사는 친족
일본에 주소나 거소가 없는 친족. 한국에 사는 부모님·형제자매 등이 해당합니다.
親族関係書類しんぞくかんけいしょるい친족관계 증명 서류
공제 대상자가 신고자의 친족임을 증명하는 서류. 한국 가족은 가족관계증명서 등 한국 정부 발행 서류에 일본어 번역문을 붙여 준비합니다.
送金関係書類そうきんかんけいしょるい송금 증빙 서류
그해 친족의 생활비나 교육비를 보낸 사실을 보여주는 서류. 외국송금의뢰서 控え나 가족카드 이용명세서가 해당합니다.
38万円送金書類さんじゅうはちまんえんそうきんしょるい연 38만엔 이상 송금 증빙
송금관계서류 중, 그 친족 한 사람에게 보낸 연간 합계가 38만엔 이상임을 보여주는 서류. 30〜69세 친족을 공제받을 때 필요합니다.
※이 글은 일반적인 정보 제공을 목적으로 하며, 개별 세무/법률 상담은 세무사·행정서사 등 전문가 또는 관할 기관에 확인하시기 바랍니다.
출처(참고 및 공적·공개 자료)国税庁「国外居住親族に係る扶養控除等の適用について」, 国税庁 確定申告書等作成コーナー「国外居住親族に係る扶養控除等を受ける場合にどのような書類が必要ですか?」, 国税庁「国外居住親族に対する送金関係書類の明細書」, 国税庁「国税庁「国外居住親族に係る扶養控除等Q&A(源泉所得税関係)」令和7年6月更新」 등.